Les crises vont s’ aggraver en 2027 :
Gaz russe : le prix du divorce énergétique pour la France et l’Allemagne
Par Kamal Ben Younes
Journsliste et expert en études géo stratégiques
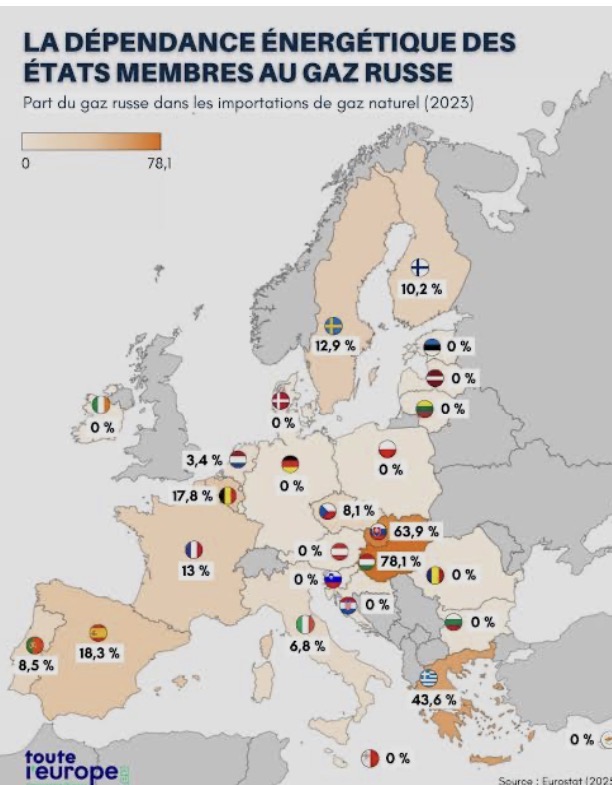
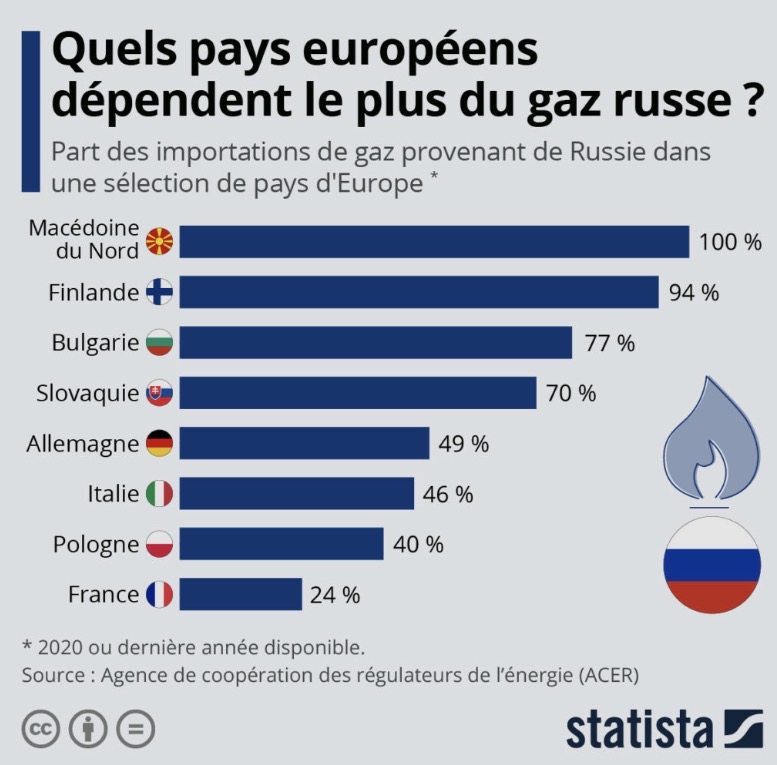
À l’approche de l’interdiction complète du gaz russe dans l’Union européenne en 2027, le coût du découplage énergétique devient plus visible. Si l’Allemagne paie lourdement la disparition du gaz bon marché qui alimentait son industrie, la France apparaît mieux protégée grâce au nucléaire. Mais cette résilience masque des coûts importants : GNL plus cher, soutien public aux consommateurs, exposition des industriels et délicate sortie des contrats russes de long terme.
L’Europe entre dans la dernière phase de son divorce énergétique avec la Russie.
Après avoir fortement réduit sa dépendance depuis l’invasion de l’Ukraine, l’Union européenne a transformé cette réorientation stratégique en calendrier contraignant. La sortie doit désormais aboutir à l’élimination du gaz russe du marché européen en 2027, avec des échéances distinctes pour le gaz naturel liquéfié (GNL) et les approvisionnements par gazoducs.
Ce basculement constitue beaucoup plus qu’un changement de fournisseur. Pendant plusieurs décennies, une partie de la compétitivité industrielle européenne — particulièrement allemande — s’est construite sur l’accès à d’importants volumes de gaz russe acheminés directement par pipeline.
La rupture de cette relation oblige donc l’Europe à reconstruire en quelques années une architecture énergétique développée sur plusieurs décennies.
Et son coût est très inégalement réparti.
L’Allemagne confrontée à la fragilité de son ancien modèle industriel
L’Allemagne est probablement le pays qui illustre le mieux l’ampleur du choc.
Avant la guerre en Ukraine, son économie combinait une industrie exportatrice très développée et un accès abondant au gaz russe. Cette énergie alimentait non seulement les centrales et le chauffage, mais surtout des secteurs industriels fortement consommateurs : chimie, sidérurgie, métallurgie, verre, engrais ou matériaux.
La disparition de cet avantage énergétique a profondément modifié l’équation.
Certaines évaluations économiques citées dans le débat sur l’embargo russe ont estimé que le choc pouvait représenter plusieurs points de PIB pour l’économie allemande selon les hypothèses retenues.
Mais le problème le plus durable ne réside peut-être pas dans le recul ponctuel de l’activité. Il concerne la compétitivité structurelle de l’industrie allemande.
Lorsqu’une entreprise chimique ou métallurgique doit payer durablement son énergie plus cher que ses concurrents américains, asiatiques ou moyen-orientaux, trois solutions principales se présentent : augmenter ses prix, réduire ses marges ou déplacer une partie de sa production.
Les trois phénomènes ont été observés depuis le début de la crise énergétique.
Le cas de BASF est emblématique de cette nouvelle réalité. Le secteur chimique, extrêmement dépendant du gaz comme source d’énergie mais également comme matière première, est particulièrement exposé.
La question dépasse donc la seule conjoncture : une partie de la production industrielle européenne peut-elle rester compétitive avec une énergie structurellement plus chère ?
Le GNL a sécurisé l’approvisionnement, mais changé l’économie du gaz
Berlin a réagi avec une rapidité inhabituelle en développant des capacités d’importation de GNL, notamment grâce à des terminaux flottants.
Cette stratégie a permis d’éviter le scénario redouté au début de la guerre : une pénurie physique de gaz capable de provoquer des rationnements industriels massifs.
Mais cette sécurité énergétique a un prix.
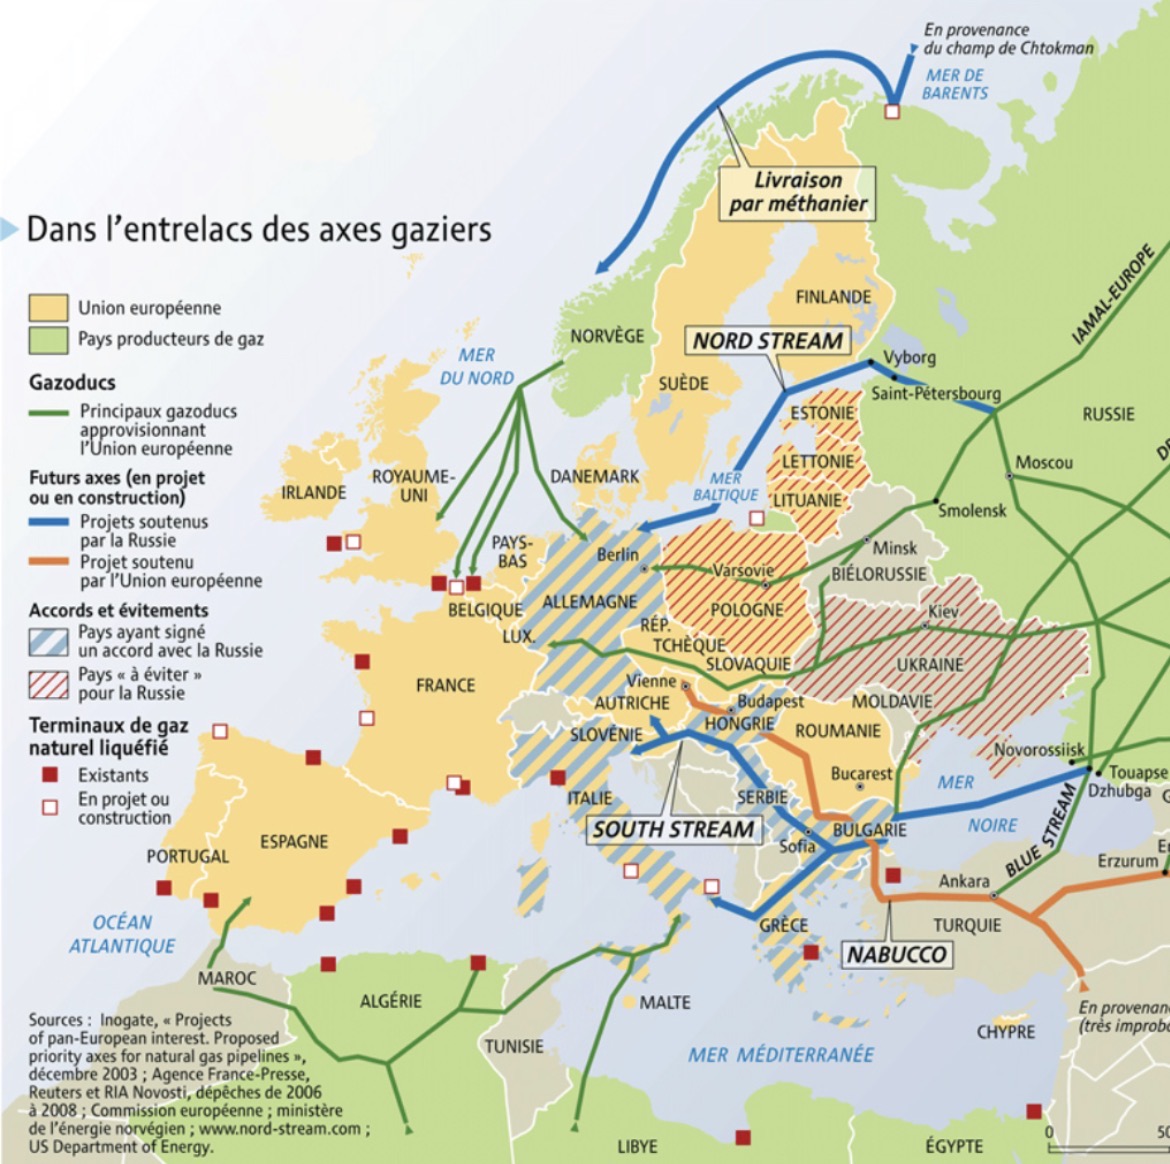
Le gaz russe livré par pipeline bénéficiait d’une infrastructure déjà amortie et d’une relation commerciale construite sur de très gros volumes. Le GNL suit une chaîne beaucoup plus complexe : liquéfaction dans le pays exportateur, transport maritime par méthanier, regazéification dans un terminal européen puis injection dans le réseau.
L’Europe a ainsi remplacé une dépendance par gazoduc par un marché beaucoup plus mondialisé.
Les États-Unis sont devenus un fournisseur essentiel. La Norvège a augmenté son rôle dans l’approvisionnement européen. Le Qatar et d’autres producteurs de GNL sont également devenus stratégiques.
Cette diversification réduit considérablement la capacité d’un fournisseur unique à exercer sur l’Europe le levier dont disposait auparavant Moscou.
En revanche, elle expose davantage le continent à la concurrence mondiale pour les cargaisons de GNL.
Une forte demande asiatique, un hiver rigoureux ou une perturbation majeure des routes maritimes peuvent désormais rapidement influencer les prix européens.
France : le nucléaire amortit le choc
La situation française est sensiblement différente.
Contrairement à l’Allemagne, la France ne dépend pas massivement du gaz pour produire son électricité. Son parc nucléaire constitue à cet égard un amortisseur stratégique majeur.
Les estimations citées par le Conseil d’analyse économique lors des premières évaluations d’un embargo énergétique plaçaient ainsi l’impact direct sur l’activité française dans une fourchette beaucoup plus faible que pour l’Allemagne, de l’ordre de 0,15 % à 0,3 % du PIB.
Cette différence révèle l’importance de la structure du système énergétique.
Une économie dont l’électricité dépend fortement du gaz est directement exposée à l’explosion de son prix. Une économie disposant d’un parc nucléaire important bénéficie d’une protection partielle.
Mais « partielle » est le mot essentiel.
La France n’échappe pas au choc énergétique européen.
Le paradoxe français du GNL russe
La position française comporte même un paradoxe.
Alors que l’Europe prépare la disparition définitive du gaz russe, la France est devenue l’une des principales portes d’entrée européennes du GNL en provenance de Russie.
Les méthaniers peuvent notamment décharger leur cargaison dans les terminaux français avant que le gaz soit injecté dans le réseau et circule sur le marché européen.
Cette situation s’explique en partie par l’existence de contrats de long terme conclus avant la guerre.
Pour les entreprises concernées, notamment TotalEnergies, la sortie de ces contrats ne relève donc pas seulement d’une décision politique. Elle soulève également des questions contractuelles, juridiques et financières.
Rompre un contrat avant son échéance peut théoriquement entraîner des pénalités ou des procédures d’arbitrage. L’entrée en vigueur d’une interdiction européenne change cependant l’environnement juridique en donnant aux opérateurs un fondement réglementaire pour organiser la sortie des approvisionnements russes.
D’ici là, la période de transition crée une situation apparemment contradictoire : l’Europe peut encore acheter du gaz russe au moment même où elle organise juridiquement sa disparition du marché.
La facture française passe aussi par l’État
L’autre coût du choc énergétique français est moins visible dans les statistiques d’importation.
Il se trouve dans les finances publiques.
Face à l’envolée des prix de l’énergie, l’État français a déployé des dispositifs massifs de protection des ménages et des entreprises, notamment à travers les boucliers tarifaires.
Ces mécanismes ont permis d’amortir la transmission de la crise énergétique vers les factures des consommateurs.
Ils n’ont toutefois pas supprimé le coût : ils en ont transféré une partie vers les comptes publics.
La facture économique du découplage ne peut donc pas être mesurée uniquement par la variation du PIB. Elle doit intégrer les subventions, les dispositifs de soutien, les investissements dans de nouvelles infrastructures et les pertes éventuelles de compétitivité industrielle.
Qui a remplacé la Russie ?
La nouvelle carte énergétique européenne repose désormais sur plusieurs piliers.
La Norvège offre l’avantage de la proximité et d’un réseau de gazoducs déjà connecté au continent. Elle constitue un fournisseur politiquement stable, mais ses capacités supplémentaires ne sont pas illimitées.
Les États-Unis ont acquis une place centrale grâce au GNL. Leur capacité d’exportation et la flexibilité du transport maritime permettent à l’Europe de diversifier ses approvisionnements. Le coût du GNL et son empreinte environnementale restent néanmoins des sujets de débat.
L’Algérie conserve une position stratégique grâce aux gazoducs reliant l’Afrique du Nord à l’Europe, notamment vers l’Italie et l’Espagne. Mais sa capacité d’exportation dépend à la fois de ses investissements et d’une consommation intérieure importante.
À ces fournisseurs s’ajoutent le Qatar et d’autres producteurs mondiaux de GNL.
Le résultat est un système beaucoup plus diversifié que celui qui existait avant 2022.
Cette diversification améliore la sécurité géopolitique de l’approvisionnement, mais elle ne garantit pas nécessairement une énergie moins chère.
Le véritable arbitrage : prix contre sécurité
C’est probablement ici que se situe le cœur du débat européen.
Pendant des décennies, la politique énergétique a largement privilégié l’efficacité économique : sécuriser de gros volumes à bas prix afin d’alimenter l’industrie et les consommateurs.
La guerre en Ukraine a brutalement introduit une autre variable dans l’équation : le risque géopolitique.
Un approvisionnement très bon marché peut devenir extrêmement coûteux si sa continuité dépend d’un pays avec lequel les relations stratégiques se dégradent.
La décision européenne revient donc à accepter une partie du surcoût énergétique comme le prix d’une réduction du risque politique.
Pour la France, disposant du nucléaire et d’une dépendance historiquement plus faible au gaz russe, cet arbitrage est relativement supportable.
Pour l’Allemagne, il remet en cause une composante essentielle du modèle économique construit au cours des décennies précédentes.
L’hiver reste le principal test
La réussite du découplage européen dépendra enfin d’une variable impossible à légiférer : la météo.
Un hiver doux réduit la consommation de chauffage, facilite la gestion des stocks et détend les prix.
Un hiver particulièrement froid produit l’effet inverse.
À cette incertitude climatique s’ajoutent les tensions géopolitiques mondiales, la demande asiatique de GNL et les éventuelles perturbations des infrastructures énergétiques.
L’Europe dispose aujourd’hui d’une architecture d’approvisionnement beaucoup plus diversifiée qu’au début de la guerre. Mais cette architecture reste plus sensible au marché mondial du GNL que l’ancien système fondé sur les gazoducs russes.
Une rupture énergétique devenue industrielle
La question du gaz russe dépasse finalement largement le domaine de l’énergie.
Elle touche au modèle industriel européen.
Pour l’Allemagne, le défi consiste désormais à démontrer qu’une grande puissance manufacturière peut rester compétitive sans l’avantage énergétique russe dont elle a longtemps bénéficié.
Pour la France, l’enjeu est différent : transformer son avantage nucléaire en véritable avantage industriel, tout en maîtrisant le coût budgétaire de la transition et en réduisant sa dépendance résiduelle aux hydrocarbures importés.
À court terme, le divorce énergétique avec Moscou a incontestablement un coût.
À long terme, son bilan dépendra d’une question plus fondamentale : l’Europe réussira-t-elle à transformer la sécurité énergétique qu’elle recherche en un nouveau modèle compétitif, ou devra-t-elle durablement payer son indépendance par une énergie plus chère et une industrie fragilisée ?
C’est sur la réponse à cette question — davantage encore que sur la seule disparition des dernières molécules de gaz russe — que se mesurera le véritable coût économique du tournant énergétique européen.